 ショーイ
こんにちは、ショーイです。日銀の利上げが続いて、「変動金利の住宅ローンは、返済額がいつ・どれくらい増えるの?」という話をよく見かけるようになりました。変動金利には「5年ルール」「125%ルール」というしくみがあって、金利が上がってもすぐに返済額が増えないことがあります。この記事では、そのしくみを銀行の公式ページで確かめて、計算例で数字にしてみました。
この記事のポイント(2026年11月14日確認)
- 変動金利の金利は半年ごとなどに見直されるが、元利均等返済なら、毎月の返済額は5年間変わらない(5年ルール)
- 5年ごとに返済額を計算し直すときも、新しい返済額は前の返済額の125%まで(125%ルール)
- 返済額が変わらなくても、金利が上がれば利息が増えて、元金の減りが遅くなる
- 利息が返済額を上回ると、払いきれない利息は「未払利息」として持ち越し。最後に一括で払うことになる場合がある
- 元金均等返済や、固定金利の期間が終わったあとの変動金利には、このルールがない銀行がある。ルールの有無は契約ごとに確認する
変動金利は「金利」と「返済額」の見直しの時期が違う
変動金利の住宅ローンでは、金利の見直しと返済額の見直しが別々に行われます。三井住友銀行の変動金利型(元利均等返済)を例にすると、次のとおりです(三井住友銀行「金利の種類・選び方」)。
| 見直しの時期 | 中身 | |
|---|---|---|
| 適用金利 | 半年ごと(基準日は毎年4月1日と10月1日) | 金利が上がれば利息が増え、下がれば減る |
| 毎月の返済額 | 5年ごと | 5回目の10月1日を基準に計算し直す。ただし前回の返済額の125%まで |
つまり、半年ごとに金利が上がっても、5年間は毎月の引き落とし額は同じで、その中の「利息」と「元金」の割合が変わります。このしくみを「5年ルール」、5年後の増え方に上限をつけるしくみを「125%ルール」と呼んでいます。
見直しの基準日や、新しい金利が何月の返済から使われるかは、銀行や商品によって違います。たとえばauじぶん銀行は、4月1日の基準日で決めた金利を同じ年の6月の約定返済日の翌日から、10月1日の基準日で決めた金利を12月の約定返済日の翌日から使うと案内しています(auじぶん銀行「金利について」)。三菱UFJ銀行は、2026年12月1日から変動金利の基準金利を毎月1日を基準日に見直すと案内しています(三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」)。
5年ルールとは:金利が上がっても返済額は5年間そのまま
三井住友銀行の説明では、「5回目の10月1日を基準とする利率の変更が行われるまでは、その間に利率が変更されても返済額は一定」で、変わるのは返済額の中の元金と利息の割合だけです(三井住友銀行「金利上昇時の住宅ローン返済プランの見直し方法」)。三菱UFJ銀行・auじぶん銀行も、元利均等返済の変動金利に同じしくみがあると説明しています(三菱UFJ銀行のコラム、auじぶん銀行)。
計算例:3,000万円・35年・金利1.0%で借りて、2年目から金利が上がった場合
ここからの計算は、次の前提で行った目安です。実際の返済額は、銀行の見直し時期・端数の扱い・保証料などで変わります。
- 借入額3,000万円、返済期間35年(420回)、元利均等返済、ボーナス返済なし
- 当初の金利は年1.0%(例として置いた数字で、特定の銀行の金利ではありません)
- 13回目の返済から金利が上がり、そのまま変わらないとする(見直しの時期のずれは考えない)
- 毎月の返済額の式:借入額×月利÷{1−(1+月利)^−返済回数}(月利=年利÷12)。利息は「残高×年利÷12」、円未満は四捨五入
この条件だと、最初の毎月の返済額は84,686円です。12回払ったあとの残高は29,280,477円になります。13回目から金利が上がると、返済額は84,686円のまま、中身が次のように変わります。
| 13回目からの金利 | 13回目の利息 | 13回目の元金 | 60回目のあとの残高 |
|---|---|---|---|
| 1.0%のまま(参考) | 24,400円 | 60,286円 | 26,329,370円 |
| 1.5% | 36,601円 | 48,085円 | 26,903,258円 |
| 2.0% | 48,801円 | 35,885円 | 27,488,765円 |
| 3.0% | 73,201円 | 11,485円 | 28,695,541円 |
| 4.0% | 97,602円 | 0円(利息に足りない) | 29,280,477円(減らない) |
金利が2%に上がると、毎月の返済のうち元金に回るのは35,885円になり、1.0%のままの60,286円から大きく減ります。5年目の終わりの残高も、1.0%のままより約116万円多く残ります。引き落とし額が同じでも、借金の減り方は遅くなっているということです。
125%ルールとは:5年後の返済額の増え方に上限がある
5年たつと、そのときの残高・金利・残りの期間で返済額を計算し直します。このとき、新しい返済額は前回までの返済額の125%(1.25倍)が限度です(三井住友銀行)。三井住友銀行の用語解説では「変更前の返済額が100,000円の場合、変更後の返済額は125,000円以内」と例が出ています(三井住友銀行「住宅ローン取引 用語解説」)。
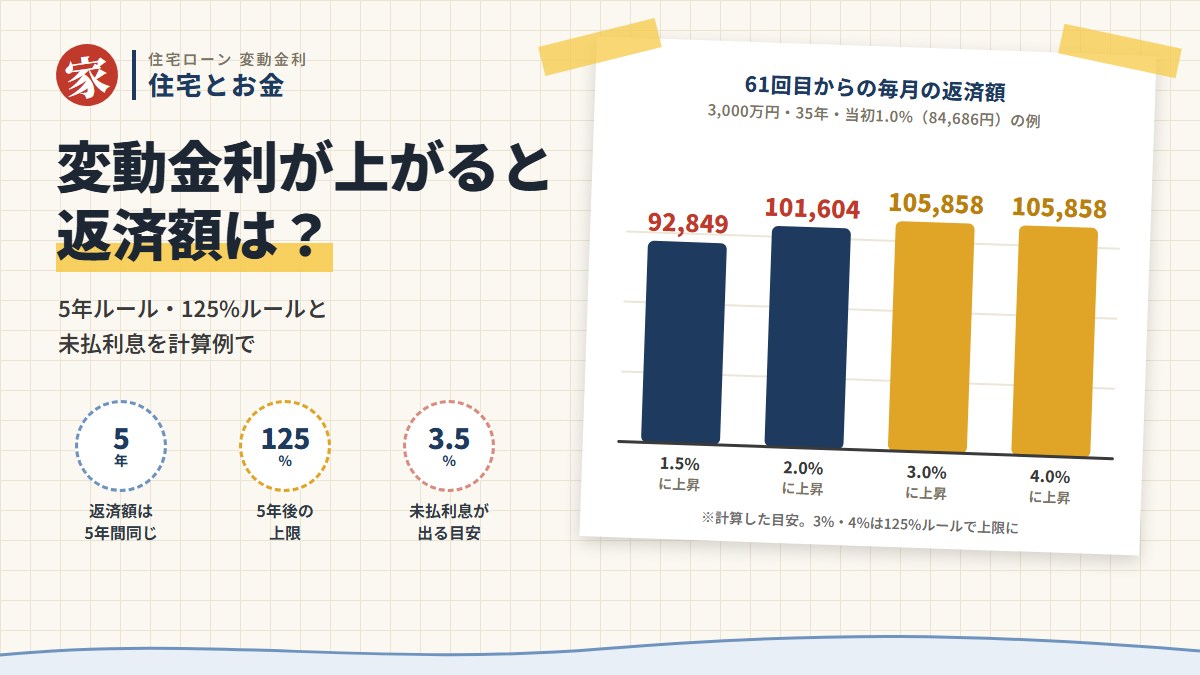
上の例で、61回目(残り30年)に返済額を計算し直すと、次のようになります。84,686円の125%は105,858円です。
| 13回目からの金利 | 計算し直した返済額 | 125%の上限 | 61回目からの返済額 |
|---|---|---|---|
| 1.5% | 92,849円 | 105,858円 | 92,849円 |
| 2.0% | 101,604円 | 105,858円 | 101,604円 |
| 3.0% | 120,982円 | 105,858円 | 105,858円(上限で止まる) |
| 4.0% | 139,789円 | 105,858円 | 105,858円(上限で止まる) |
金利が3%・4%まで上がった場合は、本来必要な返済額に届かないまま、上限の105,858円で払うことになります。足りない分が消えるわけではない点に注意が必要です。三井住友銀行は、125%ルールで返済額が抑えられた結果、元金や利息が最終回まで持ち越された場合は、最終回の返済額に加算して払うと説明しています(三井住友銀行)。
未払利息とは:利息が返済額を上回ったときの持ち越し
金利が大きく上がって、1か月分の利息が毎月の返済額を上回ると、払いきれない利息が出ます。三井住友銀行は「この上回った利息は、未払利息として、翌月以降に繰り延べ」し、最終回に未払分がある場合は一括で返済すると説明しています。三菱UFJ銀行も「未払利息は後日支払う必要があり、最終的には総返済額が増加する可能性がある」としています(三菱UFJ銀行のコラム)。
上の例で13回目から4.0%になると、1か月の利息は97,602円で、返済額84,686円より12,916円多くなります。元金は1円も減らず、5年目の終わりまでの48回で、未払利息は619,968円たまる計算です。
この例で未払利息が出始める金利の目安は、残高29,280,477円に対して「84,686円×12÷29,280,477円」で、年およそ3.47%です。借入額が大きいほど、借りてからの年数が短いほど、この境目は低くなります。
返済額が変わらない=安心、ではない
5年ルールと125%ルールは「返済額が急に増えるのを抑える」しくみで、金利が上がった分の利息がなくなるわけではありません。毎年届く返済予定表(「ご返済のお知らせ」など)で、元金と利息の内訳、未払利息の有無を見ておくと、状況が分かります。
5年ルール・125%ルールがない場合もある
このルールは、どの住宅ローンにもあるわけではありません。公式ページで確認できたのは、次のような場合です。
| 場合 | ルール | 出典 |
|---|---|---|
| 元金均等返済の変動金利 | 5年ルール・125%ルールなし。金利が変わると返済額もすぐ変わる | 三井住友銀行・三菱UFJ銀行・auじぶん銀行 |
| 固定金利特約の期間が終わったあとの変動金利(三井住友銀行) | 固定期間終了後に返済額を見直し、「適用金利の変更による返済額の増減に限度なし」 | 三井住友銀行「金利の種類・選び方」 |
このほか、5年ルールのない変動金利の商品を出している銀行もあると言われていますが、今回は公式ページで確認しきれませんでした。自分のローンにルールがあるかは、金銭消費貸借契約書や商品説明書、返済予定表で確認するのが確実です。
よくある質問
Q. 日銀が利上げしたら、すぐに返済額が増える?
A. 元利均等返済で5年ルールのある変動金利なら、すぐには増えません。まず銀行の短期プライムレートや基準金利が見直され、そのあと次の見直し基準日を経て、適用金利が上がります。返済額が変わるのは5年ごとの見直しのときです。利上げから実際の金利に届くまでの流れは「日銀12月会合で住宅ローンの変動金利はどうなる?」で、三菱UFJ銀行の例を使って説明しています。
Q. 金利が下がったときも5年ルールは使われる?
A. はい。金利が下がった場合も、返済額はそのままで、元金に回る分が増えます。5年後の見直しで返済額が下がります。
Q. 未払利息が出ているかは、どこで分かる?
A. 銀行から届く返済予定表(「ご返済のお知らせ」など)やインターネットバンキングで、元金・利息の内訳を確認できます。三菱UFJ銀行は、金利または返済額が変わるときは、変更後の最初の返済日の前に「ご返済のお知らせ(返済予定表)」で知らせると案内しています。
Q. 繰上返済をすると、5年ルールはどうなる?
A. 三井住友銀行は、一部繰上返済で借入期間を5年未満まで短縮すると、返済額の見直しが行われず、最終回の返済額が毎月の返済額以上になる場合があると注意しています。また、125%ルールで持ち越された元金や利息を調整したいときは「返済額軽減型」を選ぶよう案内しています。手続きの前に銀行に確認してください。
まとめ
- 変動金利の金利は半年ごとなどに、返済額は5年ごとに見直される(元利均等返済の場合)
- 5年間は返済額が変わらないが、金利が上がった分だけ元金の減りが遅くなる
- 5年後の新しい返済額は、前の返済額の125%が上限。足りない分は最終回などに持ち越される
- 3,000万円・35年・1.0%の例では、金利がおよそ3.5%を超えると未払利息が出始める計算
- 元金均等返済や、固定期間が終わったあとの変動金利などには、ルールがない場合がある。自分の契約書で確認する
ショーイ「5年ルールがあるから大丈夫」と思っていると、気づかないうちに元金の減りが遅くなっていることがあります。年に一度届く返済予定表で、元金と利息の内訳だけでも見ておくと安心です。
住宅ローンに関係する保険の話は「住宅ローンの疾病保障保険は必要?」に、金利が上がっているときの預金・国債の話は「個人向け国債の金利は今いくら?」にまとめています。
参考にした資料
- 三井住友銀行「金利上昇時の住宅ローン返済プランの見直し方法」
- 三井住友銀行「金利の種類・選び方」
- 三井住友銀行「住宅ローン取引 用語解説(前回返済額×1.25)」
- 三菱UFJ銀行「住宅ローンの5年ルール・125%ルールとは?」
- 三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」
- auじぶん銀行「金利について」
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日・PDF)
※2026年11月14日時点の情報です。計算例は前提を置いた目安で、実際の返済額は契約内容によって変わります。この記事は特定の金利タイプや借り換えをすすめるものではありません。
コメント