 ショーイ
こんにちは、ショーイです。私はSBI証券と楽天証券でNISAを使っています。2027年1月から、0歳から17歳の子どももNISAを使えるようになります。「こどもNISA」と呼ばれるこの制度について、金融庁と証券会社の公式ページで決まっていることを整理しました。
この記事のポイント(2026年11月14日確認)
- 2027年1月から、0〜17歳の未成年者もNISA口座を開ける(つみたて投資枠の年齢要件の撤廃)
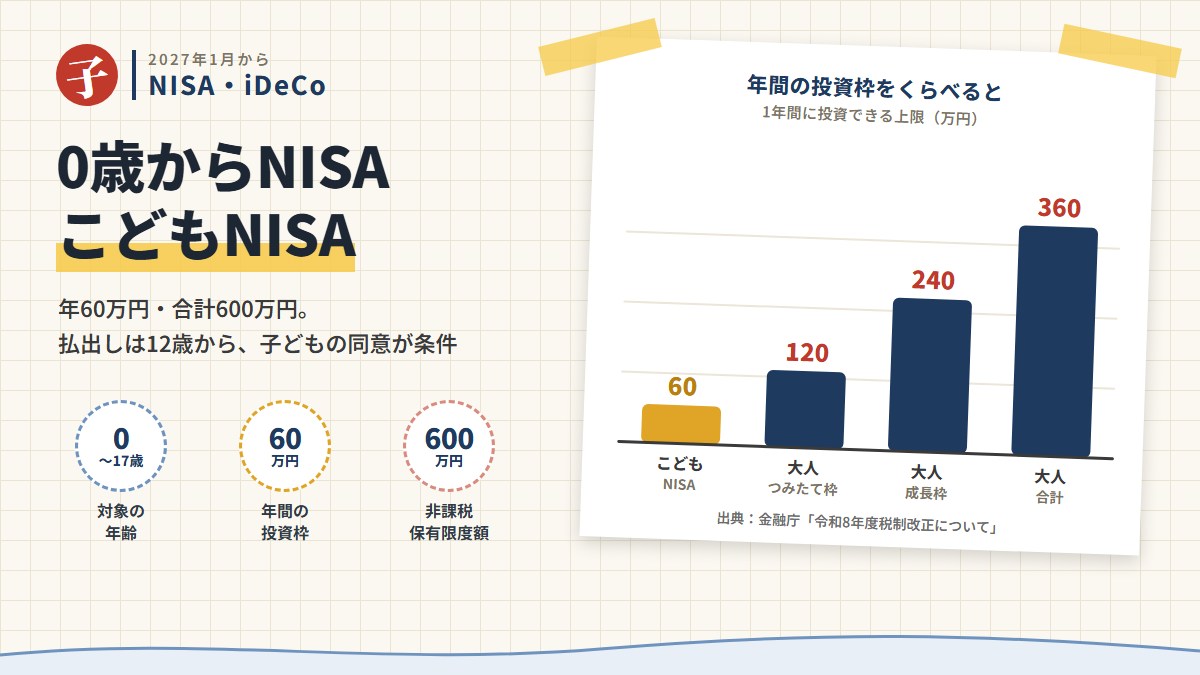
- 使えるのはつみたて投資枠だけ。年間60万円、合計600万円(非課税保有限度額)
- 0〜17歳の間は原則として払い出せない。12歳以降は、子どもの同意があれば子どものための払出しができる
- 18歳になると、大人のNISAのつみたて投資枠に自動的に移る
- 金融機関の変更はできない。最初にどの証券会社で開くかが大事
- 楽天証券は2026年10月1日から申込を受け付けていて、口座の開設・取引は2027年1月から
こどもNISAとは(ジュニアNISAとの違い)
こどもNISAは、NISAの「つみたて投資枠」の年齢制限をなくして、0〜17歳の子どもも使えるようにする制度です。金融庁は、2027年1月から、0歳から17歳までの未成年者もNISA口座を開設できるようになると案内しています(金融庁「NISAを知る」)。
ねらいは、大学進学など、大人になってから必要になるお金を、長期の積立で準備できるようにすることです(金融庁「令和8(2026)年度税制改正について」)。「こどもNISA」は制度の正式な名前ではなく、証券会社などが使っている呼び名です。
いままでのNISAは、使う年の1月1日に18歳以上の人だけが対象でした。子ども向けには「ジュニアNISA」がありましたが、2023年で終わっています。
| ジュニアNISA(終了) | こどもNISA(2027年〜) | |
|---|---|---|
| いつ | 2023年で制度終了。新しい投資はできない | 2027年1月から |
| 使える枠 | - | つみたて投資枠だけ(成長投資枠は使えない) |
| 年間の投資枠 | - | 60万円 |
| 非課税で持てる上限 | - | 600万円 |
| 非課税の期間 | 5年(終了後は18歳まで非課税で保有できる) | 期限なし(18歳以降は大人のNISAに移る) |
| 払出し | 2024年以降は、年齢や理由に関係なく非課税で払い出せる(全部払い出すと口座は廃止) | 0〜17歳の間は原則できない。12歳以降は子どもの同意などの条件つきでできる |
ジュニアNISAの口座が残っている人は、こどもNISAとは別の制度なので、残高の扱いは口座のある金融機関に確認してください。
いくらまで・何を買える?
こどもNISAの枠は、大人のNISAの半分の大きさです。
| こどもNISA(0〜17歳) | 大人のNISA(18歳以上) | |
|---|---|---|
| 使える枠 | つみたて投資枠だけ | つみたて投資枠+成長投資枠 |
| 年間の投資枠 | 60万円 | つみたて120万円+成長240万円 |
| 非課税保有限度額 | 600万円 | 1,800万円(うち成長投資枠は1,200万円まで) |
| 買えるもの | 長期の積立・分散投資に適した一定の投資信託 | つみたて:同じ/成長:上場株式・投資信託など |
| 払出し | 条件つき(12歳以降) | 制限なし |
年60万円は、月にすると5万円です。600万円の上限まで使うには、毎年60万円を10年続けることになります。株式(個別株)やETFは買えず、つみたて投資枠の対象の投資信託だけです。
楽天証券の説明では、年間投資枠の使い残しは翌年に繰り越せず、同じ年に売っても枠は戻りません(楽天証券「こどもNISA 取引・ルール」)。
引き出し(払出し)はいつから?
こどもNISAで一番気をつけたいのが、0〜17歳の間は、原則としてお金を引き出せないことです(金融庁「NISAを知る」)。
ただし、12歳以降は、子どもの同意を得た場合にかぎり、親(親権者など)が払い出せます。金融庁の案内では、払出しには次の条件があります。
- お金の使い道が子どものためであること
- 子どもが払出しに同意したことを示す書面をつけること
- 親権者など(口座を管理する人)が、申出書を金融機関に出すこと
楽天証券は、払出しは原則として「お子様が3月31日時点で18歳である年の前年12月31日まで」はできず、12歳である年以後は、子どもの同意を得た教育資金などの払出しである旨を届け出れば払い出せる、と説明しています。災害などやむを得ない場合も、非課税で払い出せます(楽天証券「こどもNISA 取引・ルール」)。
SBI証券は、払出し先は子ども本人名義の銀行口座で、親の口座には払い出せないとしています。払い出したお金を子ども以外の人が使うと、贈与税などの問題が出ることがあるとも書いています(SBI証券「こどもNISA」)。
「いざというとき家計のために使う」お金には向きません。小学生のうちは原則引き出せず、12歳以降も「子どものため」「子どもの同意」が条件です。生活費の予備とは分けて考えてください。
18歳になったらどうなる?
18歳になると、こどもNISAで持っている投資信託は、大人のNISAのつみたて投資枠に自動的に移ります(金融庁「令和8(2026)年度税制改正について」)。そこからは成長投資枠も使えるようになり、非課税保有限度額は1,800万円に広がります(楽天証券の説明)。
大人のNISAになれば、払出しの制限はありません。成人した子ども本人が、自分の口座として持ち続けることになります。
子ども名義の預金・贈与と比べると
子どものためのお金を貯める方法は、こどもNISAのほかに、子ども名義の預金や学資保険などがあります。こどもNISAとの大きな違いは次のとおりです。
| こどもNISA | 子ども名義の預金 | |
|---|---|---|
| 増え方 | 投資信託の値動きしだい(元本割れもある) | 預金の利息(元本は減らない) |
| 利益への税金 | 非課税 | 利息に税金がかかる |
| 引き出し | 0〜17歳は原則できない。12歳以降は条件つき | いつでもできる(口座の管理しだい) |
| お金の持ち主 | 子ども(口座の名義人) | 子ども。ただし、親が管理していて子どもにあげたと言えないと「名義預金」になる |
どちらも、親や祖父母のお金を子どもの口座に入れることは、子どもへの贈与になります。贈与税は、1年間(1月〜12月)にもらった合計が110万円(基礎控除)以下ならかかりません(国税庁 No.4408)。こどもNISAの枠は年60万円なので、それだけなら110万円を超えませんが、ほかにもお金を渡している場合は合計で考えます。
名義預金・贈与税の考え方と、子ども名義の口座の作り方は「子ども名義の預金に贈与税はかかる?名義預金にならない貯め方と口座の作り方」にまとめています。いくら貯めればいいかの目安は「子どもの教育資金はいくら必要?」をどうぞ。
口座の開き方と証券会社の条件
こどもNISAは、一度開いた金融機関を変えられません(金融庁「NISAを知る」)。楽天証券は、変えたいときは解約して別の会社で開き直す必要があり、解約すると利益に過去にさかのぼって税金がかかると説明しています。最初の証券会社選びが大事です。
主なネット証券の申込の条件は次のとおりです(2026年11月14日に各社の公式ページで確認)。
| SBI証券 | 楽天証券 | 松井証券 | |
|---|---|---|---|
| 申込の受付 | 受付中(事前申込) | 2026年10月1日から。口座開設・取引は2027年1月から | 2026年10月から |
| 親の口座 | 親権者のどちらかがSBI証券の口座を持っていること(子どもの口座と同時には開けない) | 親権者の総合口座から申し込む(登録親権者の口座のみ) | 公式発表に記載なし |
| 主な書類 | 親権者全員の同意書(または申込書)、続柄が分かる書類 | 同居:マイナンバー入りの住民票の写し(世帯全員)/別居:住民票の写し+戸籍謄本 | - |
| 払出し先など | 子ども本人名義の銀行口座 | - | - |
楽天証券の案内では、証券会社の審査のほかに税務署の確認があり、口座が開くまで時間がかかることがあります。税務署の確認でこどもNISAの口座が開けなかった場合は、こどもNISAでの取引は一般口座の取引に変わるとされています。
ふだん使っている証券会社で親の口座を持っていると、申込が早く進みます。大人のNISAの金融機関を変えたときの手続きは「NISAを楽天証券からSBI証券に変えた」に書きました。こどもNISAは変更ができないので、こちらはさらに慎重に選んだほうがいいと思います。
ショーイ大人のNISAは、私も楽天証券からSBI証券に変えたように金融機関を変えられますが、こどもNISAは変更自体ができないので、使い慣れた証券会社で、親の口座とまとめて管理できるところを選ぶのがいいと思います。
よくある質問
Q. いつから口座を開ける?
A. 制度が始まるのは2027年1月です。楽天証券のように、2026年10月から申込を受け付けている証券会社もあり、その場合も口座の開設・取引は2027年1月からです。
Q. 0歳の赤ちゃんでも開ける?
A. 開けます。対象は0〜17歳です。楽天証券は「口座を開設する年の1月1日現在で17歳以下」を条件にしています。
Q. 祖父母がお金を出してもいい?
A. 口座は子ども名義で、管理するのは親権者などです。祖父母のお金を入れる場合も、子どもへの贈与として考えます(年110万円の基礎控除)。くわしくは「子ども名義の預金に贈与税はかかる?」を見てください。
Q. 途中で積立をやめたら?
A. 積立をやめても、持っている投資信託はそのまま非課税で持ち続けられます。0〜17歳の間に引き出せないのは、やめた場合も同じです。
Q. 学資保険とどちらがいい?
A. 学資保険は受け取る時期と金額が決まっていて、こどもNISAは値動きがあります。どちらが合うかは、使う時期や元本割れをどこまで許せるかで変わるので、どちらかをすすめることはしません。両方の条件を見比べて決めてください。
まとめ
- 2027年1月から、0〜17歳もNISAのつみたて投資枠を使える(こどもNISA)
- 枠は年60万円、合計600万円。買えるのはつみたて投資枠の対象の投資信託だけ
- 0〜17歳の間は原則引き出せない。12歳以降は、子どものための使い道で、子どもの同意があれば払い出せる
- 18歳になると、大人のNISAのつみたて投資枠に自動で移る
- 金融機関は変えられないので、最初の証券会社選びが大事
- 親や祖父母のお金を入れるのは子どもへの贈与。年110万円以下なら贈与税はかからない
ショーイこどもNISAは、引き出しの制限がある代わりに、大学進学などの「子どものためのお金」を長い時間をかけて準備しやすい制度です。細かいルールは証券会社によって書き方が違うところもあるので、申し込む前に、使う予定の証券会社の案内を確認してください。
参考にした資料
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- 金融庁「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目-」(PDF)
- 金融庁「2023年までのNISA」(ジュニアNISA)
- 国税庁 No.4408 贈与税の計算と税率(暦年課税)
- SBI証券「こどもNISA」
- 楽天証券「【こどもNISA】10月1日(木)より口座開設受付開始!」
- 楽天証券「こどもNISA 取引・ルール」
- 松井証券 プレスリリース(2026年10月1日)
※2026年11月14日時点の情報です。制度の細かいルールや各社の条件は、今後変わることがあります。申し込む前に、金融庁と証券会社の公式ページで最新の内容を確認してください。
コメント