 ショーイ
こんにちは、ショーイです。iDeCo(イデコ)が2026年12月に大きく変わります。会社員の掛金の上限が一気に上がるので、「自分はいくらまで増やせるの?」「何か手続きがいるの?」と気になっている人も多いはず。働き方ごとに整理してみました。
私は現在、idecoに月60,000円の掛け金で積み立てています。今のところ増額するかどうか考え中です。ただ、7万5千円はちょっときついかなぁ・・・
この記事のポイント
- 改正は2026年12月1日から。新しい上限は12月分の掛金(2027年1月引き落とし)から使える
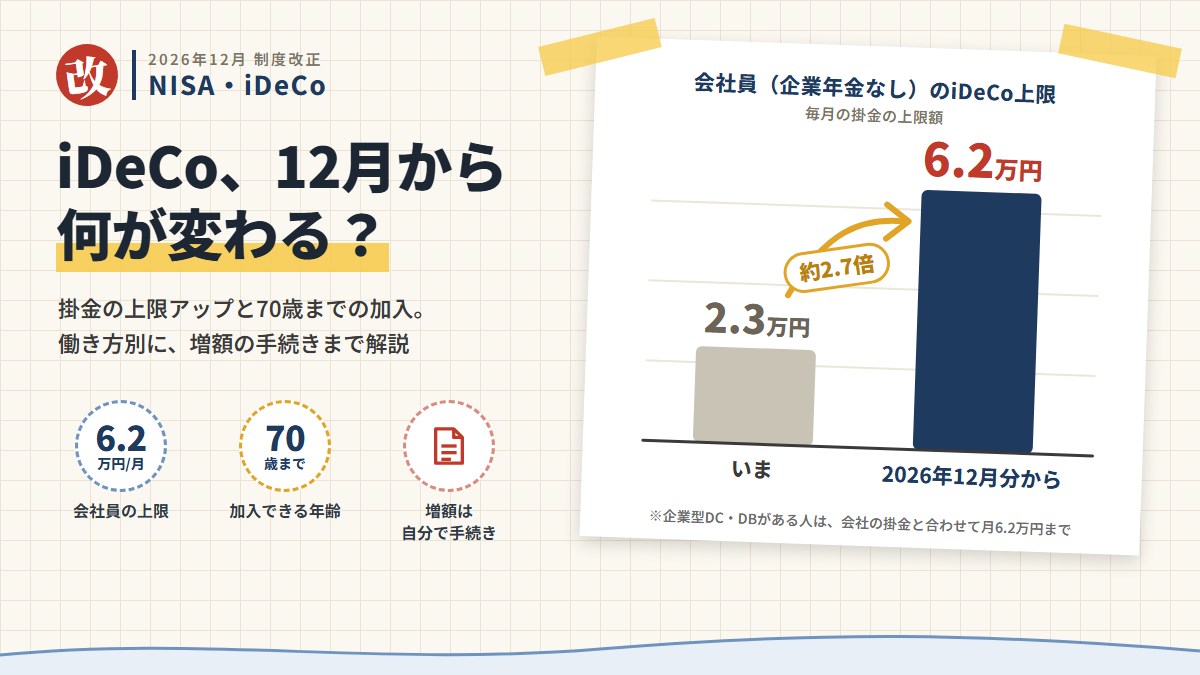
- 会社員・公務員は企業年金の有無による差がなくなり、企業年金などと合わせて月6.2万円が上限に。企業年金のない会社員は月2.3万円→6.2万円
- 自営業・フリーランスは月6.8万円→7.5万円(国民年金基金などと合算)。専業主婦(主夫)は月2.3万円のまま
- 一定の条件を満たせば、70歳になるまで加入して掛金を出せる
- 掛金は自動では増えない。増やしたい人は自分で掛金額の変更手続きをする
iDeCoの2026年12月改正、いつから何が変わる?
施行は2026年12月1日。新しい上限は「12月分の掛金」から
今回の見直しは、2025年に成立した年金制度改正法によるものです。厚生労働省によると、iDeCoの拠出限度額の引き上げと加入できる年齢の引き上げは、2026年12月1日に施行されます(厚生労働省「2025年の制度改正」)。
iDeCoの掛金は「その月の分を翌月26日に引き落とす」しくみです。そのため、新しい上限で掛金を出せるのは2026年12月分(2027年1月26日引き落とし)からになります(国民年金基金連合会の案内)。記事によって「2026年12月から」「2027年1月から」と書き方が分かれているのは、このずれのためです。
改正のポイントは3つ
- 毎月の掛金の上限アップ:会社員・公務員は月6.2万円(企業年金などと合算)、自営業などは月7.5万円(国民年金基金などと合算)
- 70歳になるまで加入できる:国民年金に入っていない60歳以上の人も、条件を満たせば掛金を出し続けられる
- 税金のメリットはそのまま:掛金は全額が所得控除。増額すれば、控除できる額も増える
このほか、手数料の見直しや、掛金を変えられる回数の特例もあります。あとの章で説明します。
【働き方別】iDeCoの掛金の上限はこう変わる
まずは一覧で見てみましょう。金額はすべて月額です。
| 働き方(加入者の区分) | いま | 2026年12月分から |
|---|---|---|
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 会社員・公務員(企業型DC・DB・共済などあり) | 2.0万円 (企業年金などと合わせて5.5万円まで) | 6.2万円から会社の掛金などを引いた額 |
| 自営業・フリーランス・学生(第1号) | 6.8万円 (国民年金基金などと合算) | 7.5万円 (国民年金基金などと合算) |
| 専業主婦・主夫(第3号) | 2.3万円 | 2.3万円(変わらない) |
| 60〜70歳で国民年金に入っていない人(第5号・新設) | 加入できない | 6.2万円(企業年金などと合算) |
会社員(企業年金なし):月2.3万円→6.2万円
いちばん大きく変わるのがここです。勤務先に企業型DC(企業型確定拠出年金)やDB(確定給付企業年金)がない会社員は、上限が月2.3万円から6.2万円へ、約2.7倍になります。年間にすると27.6万円→74.4万円です。
会社員・公務員(企業年金あり):会社の掛金と合わせて6.2万円まで
企業年金がある人は、これまで「iDeCoは月2.0万円まで」という別の上限がありました。改正後はこの2.0万円の上限がなくなり、企業年金とiDeCoを合わせて月6.2万円までになります(厚生労働省Webマガジン)。
自分のiDeCoの上限は、次の式で計算します(1,000円未満は切り捨て)。
iDeCoの上限 = 6.2万円 −(企業型DCの事業主掛金 + DBなどの「他制度掛金相当額」)
りそな銀行の案内に載っている計算例を引用します(りそな銀行「iDeCoの2026年12月法改正」)。
| 会社の制度 | 会社の掛金など(月) | iDeCoの上限(月) |
|---|---|---|
| 企業型DC・DBどちらもなし | 0円 | 62,000円 |
| 企業型DCだけ | 事業主掛金 10,820円 | 51,000円 |
| DBだけ | 他制度掛金相当額 12,000円 | 50,000円 |
| 企業型DCとDBの両方 | 10,110円+12,000円 | 39,000円 |
| 企業型DCだけ(会社の掛金が大きい) | 事業主掛金 57,110円 | 0円(下限の5,000円に届かないため出せない) |
公務員の場合は、共済組合の年金(退職等年金給付)がDBと同じ扱いになり、その「他制度掛金相当額」を6.2万円から引きます。会社の掛金や他制度掛金相当額は人によって違うので、勤務先(人事・総務)や共済組合、企業型DCの加入者サイトで確認してください。
自営業・フリーランス:月6.8万円→7.5万円
国民年金の第1号被保険者(自営業・フリーランス・学生など)は、上限が月7.5万円に上がります。ただし、国民年金基金の掛金や国民年金の付加保険料と合わせた額です。国民年金基金に入っている人は、その分を引いた残りがiDeCoで出せる額になります。
専業主婦・主夫:月2.3万円のまま
第3号被保険者(会社員・公務員の配偶者に扶養されている人)は、今回は上限が変わりません。
70歳まで加入できるのはどんな人?
これまでiDeCoに入れるのは、原則として国民年金の被保険者(会社員なら65歳まで)でした。改正後は、60歳以上70歳未満で国民年金に入っていない人も、次の条件を満たせば加入して掛金を出せます。国民年金基金連合会の資料では、この人たちを「第5号加入者」と呼んでいます。
次の①〜③のどれかに当てはまる人
- iDeCoに加入している人
- iDeCoの運用指図者(掛金は出さず、運用だけ続けている人)
- 企業年金(企業型DCなど)の資産をiDeCoに移す人
さらに、次の両方を満たすこと
- 老齢基礎年金やiDeCoの老齢給付金を受け取っていない
- 企業型DCのマッチング拠出をしていない
施行日から3年間は、①〜③に当てはまらない60〜70歳の人も加入できる経過措置があります。また、老齢基礎年金を繰り下げて老齢厚生年金だけ受け取っている人は加入できますが、施行日までに老齢基礎年金やiDeCoの老齢給付金を受け取った人は加入できません(厚生労働省)。
注意したいのは、65歳になっても加入資格は自動では延びないことです。りそな銀行の案内によると、会社員の場合、60〜65歳は今までどおり第2号として加入でき、65歳から70歳までは第5号として改めて申し出る必要があります(当面は書面で申し込み)。60歳以降も続けたい人は、早めに運営管理機関(iDeCoの口座がある金融機関)に確認しておきましょう。
掛金は自動で増えない!増額の手続きと期限
ここがいちばん大事なところです。上限が上がっても、いまの掛金は自動では増えません。増やしたい人は「加入者掛金額変更届」を出すか、オンラインで手続きをします。
事前受付はもう終わっている
2026年9月ごろから、各金融機関で「事前受付」(専用の届出書を郵送する方法)が行われていました。締め切りは金融機関ごとに違いますが、多くの金融機関ではすでに締め切られています。間に合わなかった人も、次の方法で12月分から増額できます。
12月1日〜24日:e-iDeCoで手続き
国民年金基金連合会によると、オンライン手続きサービス「e-iDeCo」を使えば、2026年12月1日(火)〜12月24日(木)に手続きすると、12月分(2027年1月引き落とし)から新しい掛金になります(国民年金基金連合会の案内)。
- e-iDeCoが使えるかどうかは、加入している運営管理機関によって違う
- ほかの手続きと重なると、12月分に間に合わず2027年1月分以降になることがある
- 書類で出す場合の締め切りも金融機関ごとに違う(例:KDDIアセットマネジメントは12月14日必着。同社のお知らせ)
- 掛金を「年単位(月別指定)」で出している人は、運営管理機関に問い合わせる
「年1回まで」の変更回数には数えない特例も
iDeCoの掛金額の変更は、ふだんは年1回までです。今回は特例として、2026年12月1日〜2027年11月30日に、改正前の上限を超える額へ初めて増額する場合は、この1回に数えません(りそな銀行)。あわてて12月に決めなくても、2027年の途中で増額することもできます。
増額するといくら税金が減る?
iDeCoの掛金は全額が所得控除になるので、増額すると所得税と住民税が減ります。企業年金のない会社員が上限まで出した場合の目安です。
| いま(月2.3万円) | 改正後(月6.2万円) | |
|---|---|---|
| 1年間の掛金 | 27.6万円 | 74.4万円 |
| 税金が減る額(所得税10%+住民税10%の人) | 約5.5万円 | 約14.9万円 |
| 税金が減る額(所得税5%+住民税10%の人) | 約4.1万円 | 約11.2万円 |
税率10%の人なら、上限まで増やすと1年で約9.4万円多く税金が減る計算です。ただし、所得税・住民税は払っている額以上には減らないので、ほかの控除が多い人や収入が少ない年は、効果が小さくなります。
増額する前に確認したい注意点
原則60歳まで引き出せない
iDeCoのお金は、原則60歳まで引き出せません。上限が上がったからといって、生活費や近いうちに使う予定のお金まで回すのは避けましょう。毎月いくらなら無理なく続けられるかで決めるのが基本です。新NISAとの配分も含めて考えると安心です。
手数料が毎月かかるようになる
りそな銀行の案内によると、国民年金基金連合会の手数料は、2026年12月分の掛金(2027年1月26日引き落とし)から1回105円→120円になり、掛金を出した月だけでなく毎月かかる形に変わります。年に1回だけまとめて出す「年単位拠出」で手数料を抑えていた人は、その効果がなくなります。
退職金とiDeCoの一時金の「10年ルール」
2026年1月1日からは、iDeCoを一時金で受け取ったあとに会社の退職金を受け取る場合、退職所得控除を別々に使える間隔が「5年以上」から「10年以上」に延びています。受け取り方によっては税金が増えることがあるので、60歳前後で受け取る人は受け取る順番と時期も考えておきましょう。
よくある質問
Q. 何もしないとどうなる?
A. いまの掛金のまま続きます。上限が上がるだけなので、増額しなくても損をするわけではありません。
Q. 会社の企業型DCでマッチング拠出をしていても、iDeCoを増やせる?
A. マッチング拠出(企業型DCに自分でも上乗せする制度)をしている人は、いまのルールではiDeCoに加入できません。iDeCoとマッチング拠出のどちらを使うかは、会社の制度によって有利・不利が変わるので、勤務先の資料で確認してください。なお、2026年4月からはマッチング拠出の「会社の掛金以内」という制限がなくなっています。
Q. 専業主婦(主夫)は何も変わらない?
A. 上限は月2.3万円のままです。ただし、パートで働いて厚生年金に入ると第2号(会社員)になり、上限が変わります。
Q. 63歳で会社員を続けている。iDeCoに入れる?
A. 65歳までは会社員(厚生年金の被保険者)として、これまでどおり加入できます。改正後は、条件を満たせば65歳以降も70歳になるまで続けられます。
まとめ:12月からの増額は、自分で手続きしよう
- 2026年12月1日施行、新しい上限は12月分(2027年1月引き落とし)から
- 会社員(企業年金なし)は月2.3万円→6.2万円。企業年金がある人は会社の掛金と合わせて6.2万円まで
- 自営業などは月7.5万円(国民年金基金などと合算)、専業主婦(主夫)は2.3万円のまま
- 条件を満たせば70歳になるまで加入できる。65歳以降は自分で申し出が必要
- 増額はe-iDeCoなら12月1日〜24日。2027年11月30日までは、初めての増額を回数制限に数えない特例あり
ショーイ上限が上がっても、無理に満額まで出す必要はありません。生活費の余裕を残したうえで「いくらなら続けられるか」を決めて、手続きは早めに済ませておきましょう。
私は、現状維持でコツコツ続けていこうかな・・・
参考にした資料
- 厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ! 制度改正の3つのポイント」(2026年10月20日)
- 厚生労働省「2025年の制度改正(確定拠出年金)」
- 国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内」(2026年8月・PDF)
- 政府広報オンライン「iDeCoが大きく変わる! 2026年12月制度改正のポイントを分かりやすく解説」
- りそな銀行「iDeCoの2026年12月法改正」
- KDDIアセットマネジメント「【制度改正:2026年12月】加入可能年齢の拡大と掛金拠出限度額の引き上げ」
※2026年11月7日時点の情報です。手続きの期限や方法は金融機関によって違うので、加入している運営管理機関の案内も確認してください。この記事は制度の説明で、特定の金融商品をすすめるものではありません。
コメント