 ショーイ
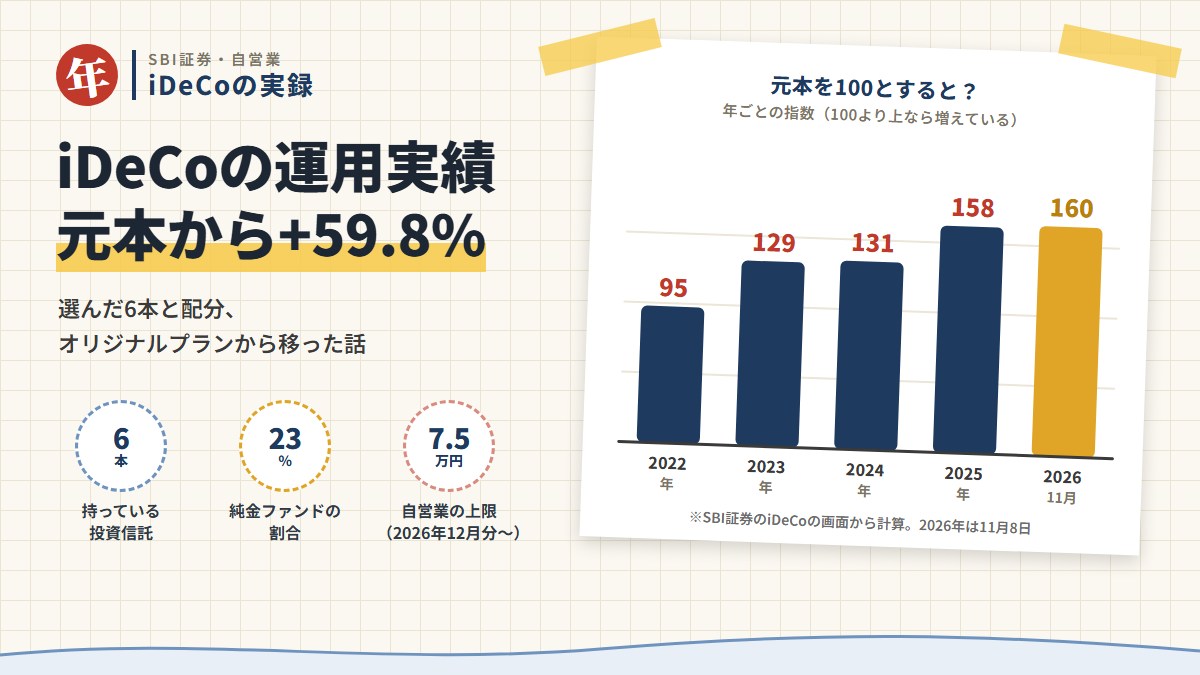
こんにちは、ショーイです。自営業の私は、SBI証券でiDeCo(個人型確定拠出年金)をしています。今の成績は、出したお金(元本)に対して+59.8%。この記事では、どの投資信託をどんな割合で持っているか、年ごとにどう増えてきたかを公開します。金額ではなく、損益率と割合で載せています。
iDeCoを始めたのは2014年10月からです。はじめた理由は、自営業であるため退職金もありませんし国民年金なので老後の年金もあまり期待できないので、このままではヤバい!って思ったからです。また、全額所得控除になるので、節税にもなります。正直なところ、もっと早く始めていればよかったと思ってます。こういう制度を知らないと本当に損しますね。
この記事のポイント(2026年11月8日時点)
- 加入区分は自営業(第1号被保険者)。金融機関はSBI証券のセレクトプラン
- 元本からの損益率は+59.8%。元本を100とすると、今は159.8
- 持っているのは6本。海外株式が約71%、金が約23%
- SBI証券のiDeCo(セレクトプラン)にはオルカンがないので、「全世界株式(除く日本)」と日本株のファンドを組み合わせている
- 2021年に旧オリジナルプランからセレクトプランへ移った。2026年12月の改正で掛金を増やす予定は、今のところない
私のiDeCoの基本情報
| 項目 | 内容 |
|---|---|
| 加入区分 | 自営業(国民年金の第1号被保険者) |
| 金融機関 | SBI証券(セレクトプラン) |
| 始めた時期 | 2014年10月 |
| プランの変更 | 2021年に、旧オリジナルプランからセレクトプランへ |
| 持っている投資信託 | 6本(国内株式2本・海外株式2本・海外債券1本・金1本) |
| 2026年12月の改正での増額 | 今のところ予定なし |
運用成績|元本から+59.8%
SBI証券のiDeCoの「資産状況」の画面で、2026年11月8日時点の損益率は+59.8%でした。年ごとの記録から、元本(それまでに出したお金の合計)を100とした指数を計算すると、次のようになります。
| 年 | 元本を100とした指数 | メモ |
|---|---|---|
| 2022年 | 95.0 | オリジナルプランからの移換金が元本に入った年 |
| 2023年 | 128.7 | |
| 2024年 | 131.0 | |
| 2025年 | 157.7 | |
| 2026年(11月8日) | 159.8 | 今の時点 |
2022年は100を少し下回りましたが、2023年から上向き、2025年には150を超えました。
ひとつ注意があります。2022年の元本には、オリジナルプランから移したお金(移換金)が入っています。移換金は「移したときの時価」で元本に数えられるので、オリジナルプランの時代に増えた分は、この数字には出てきません。オリジナルプラン時代の記録は、今の画面では見られなくなっています。プラスだったことだけは覚えています。表の2022年が100を下回っているのは、移換金を時価で元本に数えているためで、2014年から実際に出してきた掛金の合計と比べれば、年単位で元本を下回ったことはありません。
持っている6本と配分
| 投資信託 | 種類 | 構成比 | 損益率 | 信託報酬(年・税込) |
|---|---|---|---|---|
| eMAXIS Slim 米国株式(S&P500) | 海外株式 | 41.0% | +56.9% | 0.0814%以内 |
| eMAXIS Slim 全世界株式(除く日本) | 海外株式 | 30.3% | +56.7% | 0.05775%以内 |
| 三菱UFJ純金ファンド(愛称:ファインゴールド) | 金 | 23.0% | +47.3% | 0.99%程度 |
| iFree 新興国債券インデックス | 海外債券 | 3.7% | +32.8% | 0.242% |
| ニッセイ日経平均インデックスファンド(購入・換金手数料なし) | 国内株式 | 1.5% | −3.3% | 0.143%以内 |
| eMAXIS Slim 国内株式(TOPIX) | 国内株式 | 0.5% | −3.3% | 0.143%以内 |
資産の種類でまとめると、海外株式が71.4%、金が23.0%、海外債券が3.7%、国内株式が1.9%です。
中心はS&P500と全世界株式(除く日本)の2本で、合わせて7割を超えます。どちらも損益率は+57%前後です。国内株式の2本は、割合は小さいものの、今はどちらも少しマイナスです。
今現在は、6本のファンドになっていますが、始めたばかりのころや移管したときは、この構成ではありませんでした。iDeCoはスイッチングという制度があって、ファンドの入れ替えができます。
以前は、株式と債券とREITをそれぞれいろいろな種類に分散投資して、あれもこれもと積み立てていましたが、結局はオルカンかアメリカのS&P500をメインにして、サブとしてゴールドと新興国債券をすこし混ぜればいいんじゃないか?って考えに至り、現在の配分に落ち着いています。債券で新興国を選んでいるのは、先進国債券に比べて値上がりが期待できると思ったからです。(先進国債券は値動きが安定してますが、ただそれだけ。資産を守るなら良いが、増やすなら選択肢に入らないと考えています。)
SBI証券のiDeCoには、オルカンがない
NISAで人気の「eMAXIS Slim 全世界株式(オール・カントリー)」、いわゆるオルカンは、SBI証券のiDeCo(セレクトプラン)の商品一覧に入っていません(SBI証券のセレクトプランの商品一覧、2026年8月26日時点で37本)。
全世界株式のインデックスファンドとして選べるのは、「eMAXIS Slim 全世界株式(除く日本)」と「SBI・全世界株式インデックス・ファンド(雪だるま)」などです。私は「除く日本」を選び、日本株は日経平均とTOPIXのファンドで別に持っています。オルカンに近い形を、2つに分けて持っているイメージです。
ちなみに「除く日本」の信託報酬は年0.05775%以内で、セレクトプランの中でもかなり低い水準です。
これもあって、iDeCoでオルカンに近づけるために、除く日本+日経平均とTOPIXのファンドを組み合わせています。
純金ファンドを約2割
ほかの人の運用実績と比べて目立つのは、純金ファンドが約2割あることだと思います。損益率は+47.3%で、株式の2本に次ぐ伸びです。
なお、セレクトプランの商品の見直し(2026年10月16日に入れ替え)で、「SBI・iシェアーズ・ゴールドファンド(為替ヘッジなし)」が追加の対象になりました。信託報酬は年0.1538〜0.1838%程度で、私が持っている三菱UFJ純金ファンド(年0.99%程度)より低くなっています。
純金ファンドより信託報酬が低いSBI・iシェアーズ・ゴールドファンド(為替ヘッジなし)にスイッチングするか、今検討しているところです。
2026年10月に、SBI証券のiDeCoの商品が入れ替えられた
SBI証券は、2026年12月のiDeCoの改正に向けて、セレクトプランの商品を見直しました(SBI証券のお知らせ)。お知らせでは、2026年10月16日に11本を除外し、10本を追加するとしています。除外については、対象の加入者の3分の2超の同意(同意したとみなされた分を含む)が得られたとされています。
- 除外された商品:ひふみ年金など11本。除外のあとは新しく買えないが、持っている分はそのまま持てる
- 追加された商品:SBI NASDAQ100インデックス・ファンド、iFreeNEXT FANG+インデックス、SBI・iシェアーズ・ゴールドファンドなど10本
- 除外された商品に掛金を配分していた人は、配分を変えないと、掛金が「未指図資産」として現金のまま置かれる
私が持っている6本は、どれも除外の対象ではありませんでした。SBI証券のiDeCoを使っている人は、自分の配分に除外された商品が入っていないか、一度確認しておくと安心です。
オリジナルプランからセレクトプランに移った話
SBI証券のiDeCoには、以前「オリジナルプラン」と「セレクトプラン」の2つがありました。オリジナルプランは2021年1月4日で新規の受付を終了し、それ以降はセレクトプランしか申し込めません(SBI証券のお知らせ)。すでにオリジナルプランに入っている人は、そのまま運用を続けられます。
私はもともとオリジナルプランで始めて、2021年にセレクトプランへ移りました。
当時なぜセレクトファンドへ変えたかというと、「セゾン資産形成の達人ファンド」「セゾングローバルバランスファンド」が選べるという理由からでした。今は、この2つのファンドを積み立てていませんが、当時は、この2本のどちらか1本で行こうと思っていたからです。
今もオリジナルプランのままの人は、両方の商品の一覧を見比べて、使いたい商品がどちらにあるかで考えるとよいと思います。プランの変更には書類の手続きが必要なので、くわしくはSBI証券に確認してください。
自営業のiDeCoは、上限が大きい
自営業・フリーランス(第1号被保険者)のiDeCoの掛金の上限は、月6.8万円です(国民年金基金や国民年金の付加保険料と合わせた額)。2026年12月分の掛金からは、月7.5万円に上がります。くわしくは「iDeCoは2026年12月から何が変わる?」にまとめています。
掛金は全額が所得控除になるので、自営業で所得税・住民税を払っている人には、節税の効果がわかりやすい制度です。一方で、原則60歳まで引き出せないので、生活費や事業のお金とは分けて考える必要があります。
私は、今回の改正で上限が上がっても、今のところ掛金を増やす予定はありません。
NISAでも積み立てを行っていることもあって、これ以上掛け金を増やすのは経済的にちょっとキツイかな・・・って思ってます。自営業で収入が不安定なこともあるので、現状維持ということで増やさない方向で考えています。
SBI証券のiDeCoの手数料
| いつ | 払う先 | 金額(税込) |
|---|---|---|
| 加入するとき(1回) | 国民年金基金連合会 | 2,829円 |
| 毎月 | 国民年金基金連合会 | 105円 |
| 毎月 | 事務委託先金融機関(信託銀行) | 66円 |
| 毎月 | SBI証券(運営管理機関) | 0円 |
| 受け取るたび | 信託銀行 | 440円 |
SBI証券の分の手数料は0円ですが、国民年金基金連合会と信託銀行の分(毎月171円)は、どの金融機関でもかかります。
まとめ
- 自営業の私のSBI証券のiDeCoは、元本から+59.8%(2026年11月8日)
- S&P500と全世界株式(除く日本)で7割超、純金ファンドが約2割
- SBI証券のiDeCoにはオルカンがないので、「除く日本」と日本株のファンドを組み合わせている
- 2026年10月16日に商品が入れ替わった。除外された商品に配分している人は、配分の変更が必要
- オリジナルプランは2021年1月で新規受付を終了。私は2021年にセレクトプランへ移った
ショーイiDeCoは、60歳まで引き出せないかわりに、掛金が全額所得控除になり、運用で増えた分にも税金がかかりません(受け取るときには、退職所得控除や公的年金等控除を使った税金の計算があります)。自営業の人には特にメリットが大きい制度です。私の配分はあくまで一例なので、自分に合った商品と割合を考えてみてください。
NISAの記録は「NISAを楽天証券からSBI証券に変えた」、特定口座での放置実験は「投資信託10本に1万円ずつ入れて放置した結果」にまとめています。
参考にした資料
- SBI証券「iDeCo セレクトプラン 商品ラインナップ」(2026年8月26日時点)
- SBI証券「iDeCoセレクトプラン 運用商品の除外のお知らせ」(2026年8月7日更新)
- SBI証券「iDeCo申し込み電子化およびオリジナルプラン新規受付停止につきまして」(2020年12月28日)
- SBI証券 iDeCoコラム「iDeCoの手数料」(2022年3月18日)
- 運営者のSBI証券のiDeCoの画面(2026年11月8日)
※2026年11月9日時点の情報です。運営者が実際に持っている商品の記録で、特定の金融機関や金融商品をすすめるものではありません。過去の成績は、これからの成績を約束するものではありません。
コメント